※本記事はプロモーションを含みます
「親が施設に入ることになったのに、親の預金からお金を下ろせない」「銀行で、ご本人でないと手続きできませんと言われた」。
介護の現場で、こうした相談を受けることがあります。
この記事では、介護歴20年の現役施設長が、親が認知症になったときの預金の扱いと、元気なうちにできる備えをわかりやすく解説します。
結論から言うと、親の判断する力が低下すると、銀行で預金の引き出しに応じてもらえなくなることがあります。いわゆる「口座凍結」です。
備えには家族信託・任意後見・成年後見の3つがありますが、家族信託と任意後見は親が元気なうちにしか準備できません。少しずつ一緒に確認していきましょう。
親が認知症になると、口座が凍結されることがある
「口座凍結」は法律の言葉ではありませんが、銀行が本人の判断する力の低下を知ると、預金の引き出しや解約などに応じてもらえなくなる状態を指してよく使われます。
銀行は、預金を払い戻すときに本人の意思を確認する必要があります。認知症などで本人の意思を確認できなくなると、家族であっても、本人に代わって自由に引き出すことは原則としてできません。
全国銀行協会が2021年に示した考え方でも、本人の意思確認ができない場合は成年後見制度を利用することが基本とされています。
家族が引き出せる例外は「ごく限られた場合」だけ
同じ考え方の中で、例外も示されています。
- 本人の医療費の支払いなど、本人の利益になることが明らかな場合に限って、成年後見人などの代理人でない家族の依頼に応じることが考えられる
- ただし、これは「極めて限定的な対応」とされている
- 銀行は、診断書や、複数の行員による本人との面談などで状況を確認する
対応は銀行ごとに異なります。 「家族なら何とかしてもらえる」とは考えず、早めに備えておくことが大切です。
出典:全国銀行協会「金融取引の代理等に関する考え方および銀行と地方公共団体・社会福祉関係機関等との連携強化に関する考え方」(2021年2月)
口座が凍結されると、何に困る?
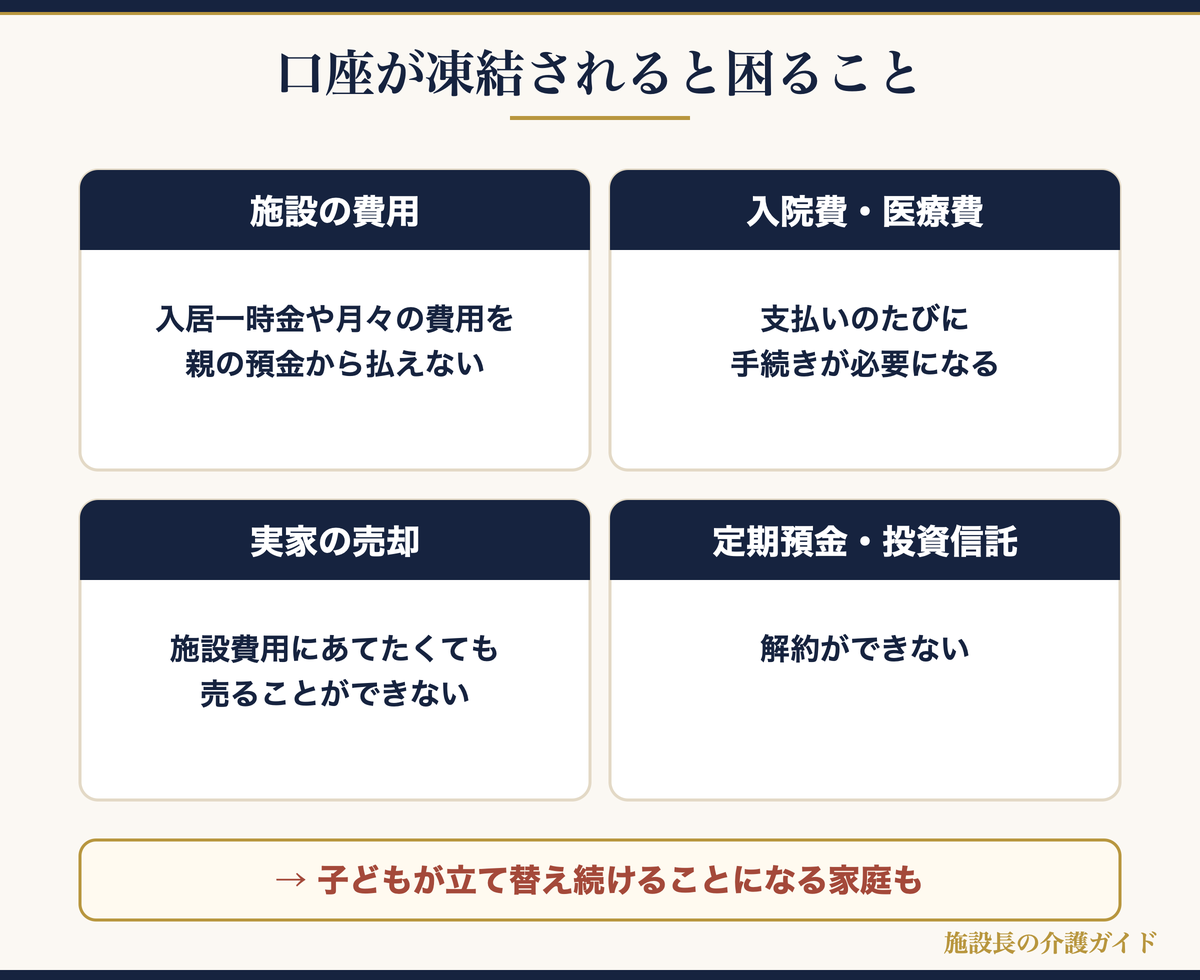
親の預金が使えなくなると、たとえば次のようなことで困ります。
くわしく読む(文字で見る)
- 施設の入居一時金や月々の費用を親の預金から払えない
- 入院費・医療費の支払いのたびに手続きが必要になる
- 実家を売って施設費用にあてることができない(不動産の売却も本人の意思が必要)
- 定期預金の解約や、投資信託などの解約ができない
施設の費用の目安は有料老人ホームの費用はいくら?内訳と軽減制度を施設長が解説でまとめています。
備えは3つ|家族信託・任意後見・成年後見の違い
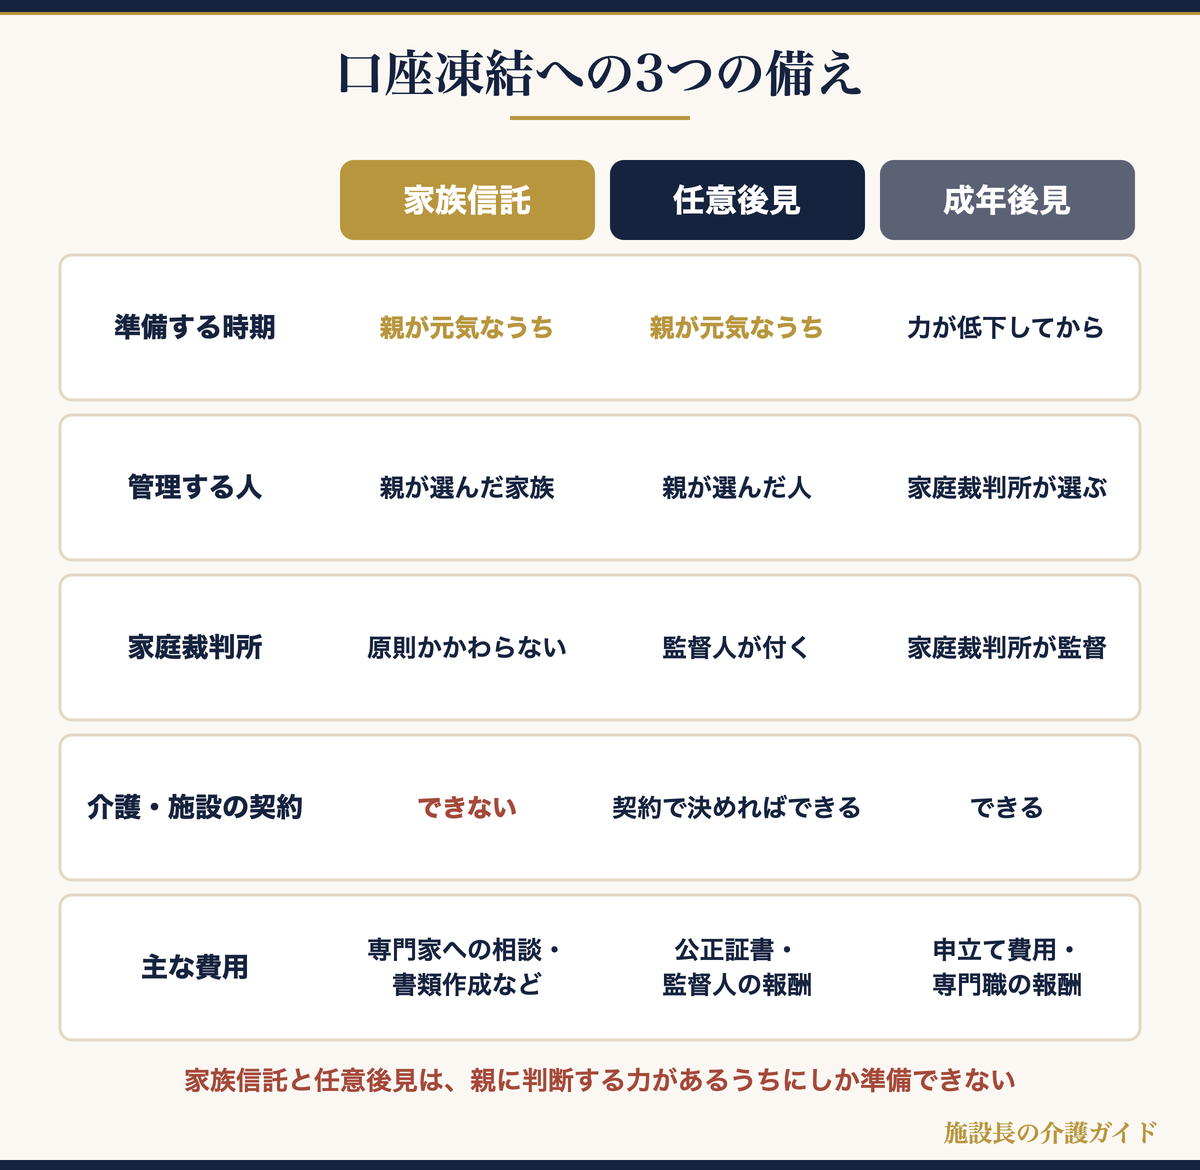
親のお金を守り、必要なときに使えるようにする方法は、大きく分けて3つあります。
くわしく読む(文字で見る)
| 家族信託 | 任意後見 | 成年後見(法定後見) | |
|---|---|---|---|
| いつ準備する? | 親が元気なうち | 親が元気なうち | 判断する力が低下してから |
| 誰が管理する? | 親が選んだ家族(受託者) | 親が選んだ人(任意後見人) | 家庭裁判所が選んだ人 |
| 家庭裁判所の関わり | 原則なし | 家庭裁判所が任意後見監督人を選び、監督人がチェック | 家庭裁判所が監督 |
| できること | 契約で決めた財産の管理・売却など | 契約で決めた財産管理や手続き | 財産管理や契約などの支援 |
| 介護や施設の契約 | できない(財産管理のみ) | 契約で決めればできる | できる |
| 主な費用 | 専門家への相談・書類作成費用など | 公正証書の作成費用、監督人の報酬 | 申立ての費用、専門職が選ばれた場合はその報酬 |
家族信託|元気なうちに、家族に財産の管理を任せる
家族信託は、親(委託者)が、信頼できる家族(受託者)に、預金や不動産などの管理・処分を任せる契約です。財産から利益を受ける人(受益者)を親自身にしておくのが一般的です。
- 親が認知症になっても、子どもが契約の範囲で預金を使ったり、実家を売ったりできる
- 家庭裁判所の関わりは原則なく、家族の判断で柔軟に管理しやすい
- 親が受益者のままなら(自益信託)、契約したときに贈与税はかからないのが原則(信託協会「信託と税金」)
一方で、注意点もあります。
- 親に契約する力があるうちにしか結べない
- 介護サービスや施設入所の契約など、身の回りの手続きを代わりにする権限は含まれない(財産の管理のための仕組み)
- 信託する財産や内容の設計が大切なので、司法書士や弁護士など専門家への相談が必要になることが多い
- 専門家への報酬、不動産の登記費用、公正証書で作る場合はその費用などがかかる
家族信託を考えるなら、まずは家族信託の専門家に、わが家の場合はどうなるかを聞いてみると、全体像がつかみやすくなります。たとえば「おやとこ」は、家族信託の無料相談を行っているサービスです(オンライン相談にも対応)。

任意後見|元気なうちに「将来の後見人」を決めておく
任意後見は、親が元気なうちに、将来判断する力が低下したときに支援してくれる人を、親自身が選んで契約しておく仕組みです。
- 契約は公正証書で結ぶ
- 実際に効力が生じるのは、判断する力が低下したあと、家庭裁判所が「任意後見監督人」を選んでから
- 財産の管理に加えて、介護サービスや施設入所の契約なども、契約で決めておけば任せられる
- 任意後見監督人への報酬がかかる
成年後見(法定後見)|判断する力が低下してから使う
すでに判断する力が低下している場合に使えるのが、家庭裁判所に申し立てて、支援する人を選んでもらう法定後見です。
- 誰を選ぶかは家庭裁判所が決める。2024年に選ばれた人のうち、親族は約17.1%で、多くは弁護士・司法書士・社会福祉士などの専門職
- 専門職が選ばれた場合は、家庭裁判所が決めた報酬を、本人の財産から支払い続けることになる(財産の額や仕事の内容によって決まり、年間で数十万円になることもある)
- 成年後見制度(任意後見を含む)の利用者は、2024年12月末で約25万4千人
出典:最高裁判所事務総局家庭局「成年後見関係事件の概況 令和6年」
成年後見制度は2026年の法改正で変わります
成年後見制度は、2026年6月に法律が成立し、大きく見直されることが決まりました(6月24日公布)。主なポイントは次のとおりです。
- 「後見」「保佐」を廃止して、本人に必要な範囲だけ支援する「補助」に一本化
- 今は原則やめられませんが、利用する必要がなくなれば、途中で終われるようになる
- 支援する人を選ぶときに、本人の意見をより重視する
- 報酬を決めるときに、どんな仕事をしたかを考慮することが明確になる
ただし、新しい制度が始まるのは、公布から2年6か月以内に政令で定める日です。それまでは今の制度が使われます。
出典:法務省「民法等の一部を改正する法律(成年後見及び遺言の制度の見直し)について」
家族信託が向いている家庭・成年後見が向いている家庭
どれがよいかは、家庭の状況によって変わります。目安は次のとおりです。
家族信託を考えたい家庭
– 親がまだ元気で、自分で契約できる
– 実家の売却や、まとまった預金を施設費用にあてる予定がある
– 家族の中に、財産の管理を任せられる人がいる
– 家庭裁判所の関わりなしに、柔軟に管理したい
任意後見も一緒に考えたい家庭
– 財産の管理だけでなく、介護や施設の契約も任せたい
– 身近に頼れる家族が少ない
成年後見を考える家庭
– すでに判断する力が低下していて、家族信託や任意後見の契約ができない
– 預金の引き出しや、実家の売却がどうしても必要
家族信託と任意後見を組み合わせて準備する家庭もあります。わが家に合う形は、司法書士・弁護士などの専門家や、地域包括支援センターに相談して決めると安心です。
今からできる3つのステップ
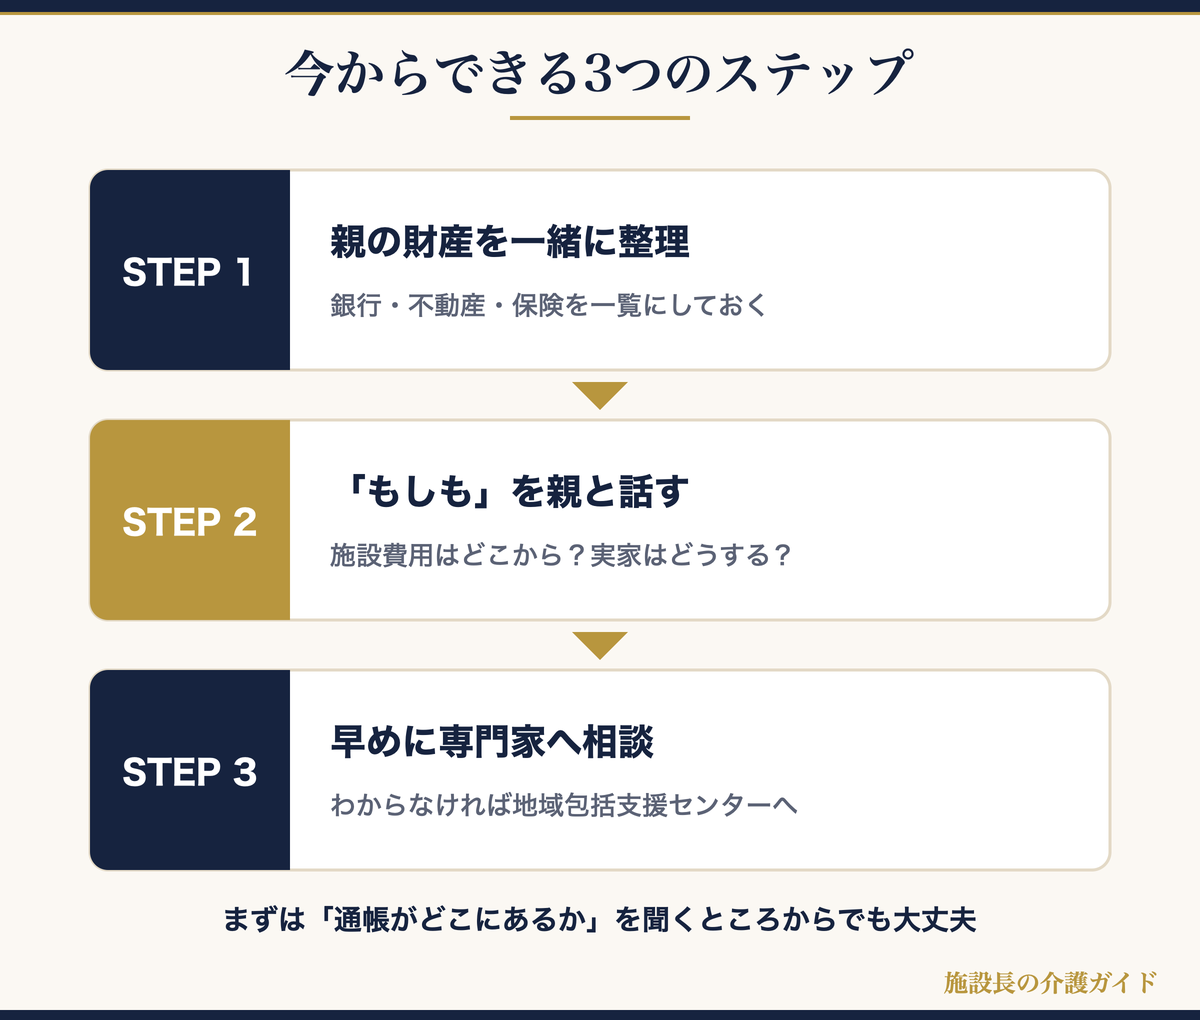
① 親の財産を、親と一緒に整理しておく
どこの銀行に口座があるか、不動産や保険はどうなっているか。親が元気なうちに、一緒に一覧にしておくだけでも、いざというときの負担が大きく変わります。
あわせて、口座のある銀行で「代理人の届け出」ができるかも確認しておきましょう。親が元気なうちに家族を代理人として登録しておくと、親の代わりに手続きできる銀行もあります。使える範囲や手続きは銀行ごとに違うので、親と一緒に窓口で聞いておくと安心です。
② 「もしものとき」を親と話しておく
施設に入ることになったら、費用はどこから出すか。実家はどうするか。話しにくいことだからこそ、元気なうちに。親の希望を聞いておくことが、後で家族が迷わないための助けになります。
③ 早めに専門家に相談する
家族信託や任意後見は、判断する力があるうちにしか準備できません。物忘れが気になり始めたら、早めに専門家に相談してみてください。どこに相談すればよいかわからないときは、地域包括支援センターが窓口を教えてくれます。
認知症の親が一人で外に出てしまうのが心配な方は、認知症の親の見守り方法もあわせてご覧ください。
施設長の本音:お金の手続きで、入居が遅れることがある
施設で長く働いていると、入居の準備の段階で、お金の手続きに困るご家族に出会うことがあります。
ある家族は、お母さまの施設入居が決まったものの、銀行で預金の手続きができず、入居一時金をしばらく息子さんが立て替えることになりました。成年後見の申し立ても考えましたが、手続きには時間がかかります。
「元気なうちに、ちゃんと話しておけばよかった」。そうおっしゃった言葉が、今も印象に残っています。
(※個人が特定されないよう、複数の経験をもとに再構成しています)
お金の話は、親子でもしにくいものです。でも、親を大切に思うからこそ、元気なうちに話しておくことが、本人の希望を守ることにもつながります。
一度にすべて決めなくて大丈夫です。まずは「通帳がどこにあるか」を聞くところからでも、立派な一歩です。
まとめ:口座凍結への備えは「親が元気なうち」が勝負
- 親が認知症などで判断する力が低下すると、銀行で預金の引き出しに応じてもらえなくなることがある(いわゆる口座凍結)
- 家族が引き出せるのは、本人の医療費などごく限られた場合だけ。対応は銀行によって異なる
- 備えは家族信託・任意後見・成年後見の3つ。家族信託と任意後見は、親が元気なうちにしか準備できない
- 家族信託は財産の管理が中心で、介護や施設の契約はできない
- 成年後見は2026年の法改正で見直しが決まり、公布から2年6か月以内に新しい制度が始まる
- まずは財産の整理と、親との話し合いから。わからないときは専門家や地域包括支援センターへ
介護のお金のことは、一人で抱え込まなくて大丈夫です。できることから、少しずつ始めていきましょう。
「わが家には家族信託が向いているのか」を知りたいときは、まずは無料相談で聞いてみるところから始めてみてください。
よくある質問
Q. 親が認知症と診断されたら、すぐに口座が使えなくなりますか?
A. 診断されたからといって、すぐに使えなくなるとは限りません。銀行が本人の判断する力の低下を知り、本人の意思確認ができないと判断した場合に、引き出しなどに応じてもらえなくなることがあります。軽い段階であれば、本人との取引ができる場合もあります。対応は銀行によって異なります。
Q. 家族信託は、親が認知症になってからでもできますか?
A. 家族信託は契約なので、親に契約する力が必要です。判断する力が大きく低下してからでは、結べないことがあります。物忘れが気になり始めたら、早めに専門家に相談してください。
Q. 家族信託をすれば、成年後見は必要なくなりますか?
A. 家族信託で任せた財産の管理については、成年後見を使わずに対応できることが多いです。ただし、家族信託には介護サービスや施設入所の契約などを代わりに行う権限は含まれないため、状況によっては任意後見や成年後見が必要になることもあります。
関連記事
– 有料老人ホームの費用はいくら?内訳と軽減制度を施設長が解説
– 高額介護サービス費はいくら戻る?上限額・申請方法を施設長が解説
– 介護施設の種類まるわかり|特養・老健・有料老人ホームの違いを施設長が解説
※本記事の制度・数値は2026年10月時点の情報です。法律や銀行の対応は変わることがあり、個別の判断は専門家にご相談ください。本記事は一般的な情報提供を目的としたもので、法律相談に代わるものではありません。
コメント